 Betrugsprävention
Veröffentlicht am · Aktualisiert am · 9 Min. Lesezeit
Inhalt
Eine Rechnung, die aussieht wie immer, nur mit neuer Bankverbindung: Auf diesem Weg leiten Betrüger echte Zahlungen auf fremde Konten um. Für die Kreditorenbuchhaltung ist das weniger ein IT-Thema als eine Frage sauberer Kontrollen bei Lieferantenstammdaten und Zahlungen. Diese Seite erklärt die gängigen Maschen, ordnet die seit Oktober 2025 verpflichtende Empfängerüberprüfung ein und zeigt, welche Kontrollen Sie im ERP einrichten, am Beispiel von Dynamics 365 Finance & Operations (F&O) und SAP S/4HANA, und wo ORIMIZE Intelligent Invoice Capture (IIC) unterstützt, gleich mit welchem ERP Sie arbeiten.
Wie funktioniert Rechnungsbetrug mit geänderter IBAN?
Täter bringen die Kreditorenbuchhaltung dazu, eine echte oder plausible Forderung auf ein Konto zu zahlen, das ihnen gehört. Meist zielen sie auf die Bankverbindung im Stamm des Kreditors, denn im Zahlungslauf eines ERP-Systems wird in der Regel an die dort hinterlegte Verbindung gezahlt. Die Polizeiliche Kriminalprävention beschreibt, dass Täter Informationen aus Handelsregister, Firmenwebsites und sozialen Netzwerken sammeln, gezielt Beschäftigte aus Buchhaltung und Rechnungswesen ansprechen und dabei E-Mail-Adressen verfälschen und Telefonnummern verschleiern. Als Vorwand nennt sie unter anderem geänderte Bankverbindungen.
Vier Maschen, die Kreditorenbuchhaltungen kennen sollten
| Masche | So läuft sie ab | Typisches Warnsignal |
|---|---|---|
| Gefälschte Änderungsmitteilung | Ein Schreiben im Namen eines bekannten Lieferanten meldet eine neue Bankverbindung, etwa wegen eines Bankwechsels. | Die Änderung kommt per E-Mail oder Brief, ohne vorherige Abstimmung mit Ihrem Ansprechpartner. |
| Manipuliertes Rechnungs-PDF | Eine echte Rechnung wird abgefangen oder nachgebaut; ausgetauscht sind nur IBAN und gegebenenfalls Kontoinhaber. | Betrag und Positionen stimmen, die Bankverbindung weicht vom Kreditorenstamm ab. |
| Kompromittiertes Lieferantenpostfach | Täter schreiben aus dem echten, gekaperten Postfach des Lieferanten, oft als Antwort in einem laufenden Verlauf. | Der Absender ist echt, die Bitte um Zahlung auf ein neues Konto nicht. |
| CEO-Fraud | Jemand gibt sich als Geschäftsführung oder Geschäftspartner aus und verlangt eine Überweisung, etwa wegen einer angeblichen Unternehmensübernahme. | Die Anweisung kommt außerhalb des üblichen Freigabewegs, oft mit der Bitte um Vertraulichkeit. |
Beim gekaperten Postfach hilft auch die sorgfältigste Prüfung der Absenderadresse nicht. Deshalb ist der Rückruf über eine Nummer, die Sie bereits kennen, die wichtigste einzelne Kontrolle. Die Polizei rät außerdem, ungewöhnliche Zahlungen stets von mehreren Personen prüfen zu lassen, klare Abwesenheitsregeln festzulegen und Mitarbeitende regelmäßig zu schulen.
Was leistet die Empfängerüberprüfung, und was nicht?
Seit dem 9. Oktober 2025 müssen Zahlungsdienstleister im Euroraum vor einer Überweisung prüfen, ob der angegebene Empfängername zur IBAN passt. Diese Empfängerüberprüfung, englisch Verification of Payee, geht auf die EU-Verordnung über Sofortzahlungen zurück, die Verordnung (EU) 2024/886. Sie gilt für Echtzeit- und herkömmliche Überweisungen in Euro und ist für den Zahler kostenlos.
Die Bundesbank nennt vier mögliche Ergebnisse: Übereinstimmung, geringfügige Abweichung (die Bank zeigt den hinterlegten Namen an), keine Übereinstimmung mit Warnhinweis und Prüfung nicht möglich. Das Ergebnis erscheint, bevor Sie die Überweisung autorisieren. Sie können trotz Warnung zahlen. Ihre Bank informiert Sie dann über die Folgen für die Haftung; laut BaFin haftet die Bank nicht, wenn sie die Prüfung durchgeführt hat und dennoch an einen falschen Empfänger überwiesen wird.
Für die Kreditorenbuchhaltung hat die Prüfung klare Grenzen:
- Sie prüft nur Name und IBAN. Ob eine Bankänderung legitim ist, klärt sie nicht. Übernimmt jemand den Empfängernamen aus einer gefälschten Mitteilung, etwa den eines angeblichen Zahlungsdienstleisters des Lieferanten, kann die Bank eine Übereinstimmung melden.
- Sammelüberweisungen können ausgenommen sein. Laut Bundesbank gibt es für Unternehmen unter bestimmten Voraussetzungen ein Opt-out. Die Berliner Sparkasse beschreibt zum Beispiel den Verzicht auf die Prüfung bei Sammelüberweisungen, auch per EBICS. Zahlläufe aus dem ERP gehen häufig als Sammelauftrag an die Bank. Fragen Sie Ihre Bank, ob und wie Ihre Zahlungsdateien geprüft werden.
- Sie greift erst beim Zahlen. Bis dahin ist eine falsche Bankverbindung womöglich schon im Kreditorenstamm und wird bei jeder weiteren Rechnung verwendet.
- Sie gilt für Euro-Überweisungen. Zahlungen in anderen Währungen fallen nicht unter diese Pflicht.
Welche Kontrollen schützen die Kreditorenbuchhaltung?
Wirksam ist die Kombination aus organisatorischen Vorgaben und Funktionen im ERP. Die folgende Tabelle zeigt, was jede Kontrolle verhindert und wo Sie sie umsetzen; die ERP-Spalte nennt Dynamics 365 Finance als Beispiel.
| Kontrolle | Wogegen sie hilft | Im ERP, Beispiel Dynamics 365 Finance | Mit ORIMIZE IIC |
|---|---|---|---|
| Vier-Augen-Prinzip bei Bankdatenänderungen | gefälschte Änderungsmitteilung, Einzelpersonen unter Druck | Workflow für neue und geänderte Lieferantenbankkonten; geschützte Felder gelten erst nach Genehmigung | mit Dynamics 365: Stammdatenabgleich schreibt erst nach ausdrücklicher Bestätigung in den Kreditorenstamm |
| Rückruf über bekannte Nummer | alle Maschen, besonders gekaperte Postfächer | organisatorisch: Nummer aus Vertrag oder Stammdaten, nie aus der Mitteilung | organisatorisch |
| Funktionstrennung | Innentäter, Social Engineering | Sicherheitsrollen; Workflow-Parameter, der die Genehmigung durch den Einreicher verhindert | Rollen, Abteilungen und Freigabestufen je Unit in der ORIMIZE Workflow-App; jeder sieht nur, was er auch sonst darf |
| Abweichungen sichtbar machen | manipuliertes PDF, schleichende Stammdatenänderung | Warnregeln bei Änderungen an Datensätzen, Datenbankprotokoll für ausgewählte Felder | Bankdaten der Rechnung gelesen, Kreditorabgleich mit Konfidenz; mit Dynamics 365 Symbol „Abweichung Stammdatenabgleich“ an der Rechnung |
| Rechnungsfreigabe vor der Buchung | CEO-Fraud, Scheinrechnungen | Workflow für Kreditorenrechnungen | ORIMIZE Workflow-App, ab Professional mehrstufig mit Betragsgrenzen; mit Dynamics 365 wahlweise der Dynamics-Workflow |
| Zahllauf prüfen | alle Maschen, kurz vor dem Geldabfluss | Zahlungsvorschlag vor der Übergabe an die Bank prüfen, neue Bankkonten gezielt ansehen | keine ORIMIZE-Funktion; Zahlungen laufen im ERP |
| Nachvollziehbarkeit | Aufklärung, Prüfung, Verfahrensdokumentation | Workflowverlauf, Datenbankprotokoll | Audit-Log, das nur neue Einträge annimmt |
Was bringt das ERP bereits mit?
Für die Stammdatenseite sind gängige ERP-Systeme gut aufgestellt, wenn Sie ihre Kontrollen konsequent einrichten.
Beispiel Dynamics 365 Finance
- Workflow für Lieferantenbankkonten: Nach Aktivierung des Features „Vendor bank account change proposal workflow“ legen Sie in den Kreditorenparametern fest, ob neue Bankkonten genehmigt werden müssen, auch beim Import über Datenentitäten, und welche Felder bei Änderungen geschützt sind. Ein neues Bankkonto ist laut Learn erst nach der Genehmigung nutzbar; bei Änderungen sehen Genehmiger alten und vorgeschlagenen Wert nebeneinander.
- Kreditorengenehmigung: Der Workflow „Proposed vendor changes“ schickt Änderungen an ausgewählten Kreditorenfeldern vor der Übernahme in die Genehmigung.
- Keine Selbstgenehmigung: Über den Workflow-Parameter „Disallow approval by submitter“ verhindern Sie, dass der Einreicher seinen eigenen Workflow genehmigt.
- Protokoll und Warnregeln: Das Datenbankprotokoll erzeugt eine prüfbare Spur von Änderungen an sensiblen Tabellen und Feldern. Warnregeln (Alerts) melden, wenn sich Datensätze oder Felder ändern.
Beispiel SAP S/4HANA
SAP arbeitet mit dem Vier-Augen-Prinzip für sensible Felder im Kreditoren- und Debitorenstamm. Ändert jemand ein Feld, das als sensibel definiert ist, sperrt SAP laut SAP Learning die Zahlungen an diesen Kreditor; die Sperre entfällt erst, wenn eine berechtigte Person die Änderung bestätigt oder ablehnt (SAP Learning). Welche Felder als sensibel gelten, legen Sie im Customizing fest. Prüfen Sie mit Ihrem SAP-Partner, dass die Felder der Bankverbindung dazugehören, und testen Sie die Sperre im Zahllauf.
Wer diese Bausteine nutzt, braucht für die Absicherung der Bankdaten im Stamm kein Zusatzprodukt.
Was trägt ORIMIZE bei?
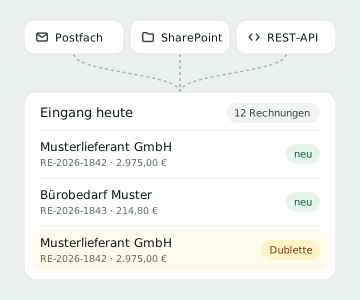
ORIMIZE setzt eine Stufe früher an, beim Rechnungseingang, und arbeitet dabei mit SAP, Microsoft Dynamics 365, DATEV und weiteren ERP-Systemen. ORIMIZE Intelligent Invoice Capture liest auch die Bankdaten einer Rechnung, etwa IBAN, BIC und Bankname, und gleicht den Rechnungssteller mit den Kreditoren aus Ihrem ERP ab. Als Treffer gilt nur ein Kandidat mit hoher Sicherheit und klarem Abstand; ein unsicherer oder neuer Lieferant fällt sofort auf.
Mit Dynamics 365 vergleicht IIC zusätzlich die importierten Kreditorendaten mit dem vorhandenen Kreditorenstamm:
- Abweichung sichtbar: Weichen importierte Daten vom Stamm ab, zeigt die Maske „Kreditorenrechnungen“ in Dynamics das Symbol „Abweichung Stammdatenabgleich“. Geprüft werden unter anderem Name, USt-IdNr., Zahlungsbedingungen, Bankdaten und Adresse.
- Nur Abweichungen, nur nach Bestätigung: Der Stammdatenabgleich zeigt ausschließlich Felder, deren importierte Werte vom Kreditor abweichen. Erst die markierten Felder werden beim Bestätigen in den Kreditorenstamm übernommen. Da die Funktion in Stammdaten schreibt, nicht nur in die Rechnung, gehört eine Bankdatenänderung erst nach einem Rückruf dorthin. Alternativ ändern Sie Bankdaten bewusst nur über den Bankkonto-Workflow von Dynamics.
Für jedes ERP gilt außerdem:
- Freigabe im Vier-Augen-Prinzip: Vor der Übergabe an das ERP durchlaufen Rechnungen die ORIMIZE Workflow-App; mit Dynamics 365 ist wahlweise auch der Dynamics-Workflow möglich. Ab dem Tarif Professional ist die Freigabe mehrstufig mit Betragsgrenzen, Rollen, Abteilungen und Vertretung, siehe Preise. Wie Genehmiger direkt aus der E-Mail entscheiden, beschreibt Rechnungsfreigabe per E-Mail.
- Unveränderbares Protokoll: Das Audit-Log nimmt nur neue Einträge an; Änderungen und Löschungen lehnt die Datenbank ab. Gebuchte Belege lassen sich nur mit Begründung stornieren. Mehr unter Workflows & Audit Trail.
Was ORIMIZE nicht tut: Es bewertet kein Betrugsrisiko per KI, erkennt Betrug nicht automatisch und sperrt keine Zahlungen. Zahlungen laufen weiter über Ihr ERP und Ihre Bank. ORIMIZE sorgt dafür, dass eine abweichende Bankverbindung auffällt, bevor jemand sie übernimmt.
So gehen Sie mit einer Änderungsmitteilung um
- Nichts direkt aus der Mitteilung übernehmen. Weder die neue IBAN noch eine dort genannte Telefonnummer.
- Rückruf über eine bekannte Nummer. Nehmen Sie die Nummer aus Vertrag, Stammdaten oder früherer Korrespondenz und lassen Sie sich die Änderung bestätigen.
- Änderung als Vorschlag erfassen. Eine zweite Person genehmigt sie im ERP und sieht dabei alten und neuen Wert, in Dynamics 365 im Bankkonto-Workflow, in SAP über die Bestätigung sensibler Felder.
- Erste Zahlung bewusst prüfen. Achten Sie beim ersten Zahllauf auf das Ergebnis der Empfängerüberprüfung, sofern Ihre Bank es für Ihre Zahlungsart liefert.
- Bei Verdacht sofort handeln. Informieren Sie Bank und Polizei; je früher, desto größer die Chance, Geld zurückzuholen.
Wie diese Kontrollen mit dem automatisierten Rechnungseingang zusammenspielen, zeigen wir Ihnen gern in einer Demo an Ihren eigenen Belegen. Den ganzen Weg vom Postfach bis zur Buchung beschreibt Rechnungseingang automatisieren.
Quellen
- BaFin: Empfängerüberprüfung bei Überweisungen
- Deutsche Bundesbank: Fragen und Antworten zu Echtzeitüberweisungen und Empfängerüberprüfung
- Europäische Kommission: Faster and safer instant euro payments become a reality (IP/25/2321, 9. Oktober 2025)
- Verordnung (EU) 2024/886 (EUR-Lex)
- Berliner Sparkasse: Gesetzliche Änderungen bei Überweisungen
- Polizeiliche Kriminalprävention: CEO-Fraud: Betrüger geben sich als Chef aus
- Polizeiliche Kriminalprävention: CEO-Fraud (Onlinebetrug)
- Microsoft Learn: Vendor bank account workflow
- Microsoft Learn: Vendor workflow
- Microsoft Learn: Workflow FAQ
- Microsoft Learn: Configure database logging
- Microsoft Learn: Alerts overview
- SAP Learning: Managing Business Partners (Customizing Core Settings in Financial Accounting in SAP S/4HANA)
Stand: Oktober 2026.